Новите промени в ЗДДС и създателите на онлайн съдържание
Освен задължението за превалутиране на капитала в учредителните договори има и някои други счетоводно-правни новости.
Новите промени в ЗДДС и създателите на онлайн съдържание: защо „типовете“ вече не са просто благодарност
От началото на 2026 г. в Закона за данък върху добавената стойност (ЗДДС) влизат в сила промени, които на пръв поглед изглеждат технически, но на практика засягат пряко хиляди български създатели на съдържание – ютубъри, тиктокъри, стриймъри, автори в Patreon, администратори на Discord общности и всички, които монетизират онлайн присъствие чрез „звезди“, „диаманти“, абонаменти, дарения и други нетрадиционни форми на възнаграждение.
Става дума за изменение на чл. 21 от ЗДДС, с което се създава нова алинея 13, касаеща мястото на изпълнение при доставка на услуги, свързани с виртуален достъп и онлайн излъчвания.
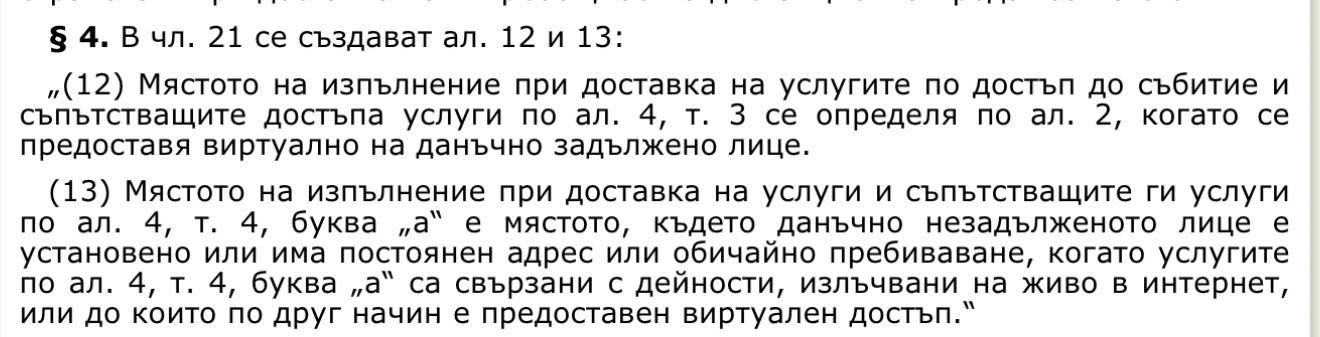
Информацията и екранната снимка на закона са благодарение на Марина Мучакова.
Какво точно се променя за инфлуенсърите
Новият текст гласи, че:
Мястото на изпълнение при доставка на услуги и съпътстващите ги услуги … е мястото, където данъчно незадълженото лице е установено или има постоянен адрес или обичайно пребиваване, когато услугите са свързани с дейности, излъчвани на живо в интернет, или до които по друг начин е предоставен виртуален достъп.
Преведено на по-разбираем език:
ако предоставяте онлайн услуга (стрийм, платено съдържание, достъп до общност, виртуално събитие и т.н.) на физическо лице, което не е регистрирано по ДДС, мястото, където се счита, че услугата е извършена, вече не е при вас, а при него – там, където той живее.
Защо това засяга създателите на съдържание
До момента много онлайн приходи се възприемаха като:
„дарения“,
„жестове на благодарност“,
„подкрепа от фенове“,
и често оставаха в сивата зона между личен доход и услуга.
Новата формулировка в ЗДДС обаче ясно поставя фокуса върху естеството на услугата, а не върху нейното маркетингово название.
Ако срещу „звезди“, „тип“, „gift“, „subscription“ или „membership“ получателят получава:
- достъп до съдържание,
- участие в живо излъчване,
- специални функции,
- затворена общност,
- ексклузивни материали,
- това може да се квалифицира като услуга с виртуален достъп.
Ключовият момент: къде се намира публиката
Най-същественият ефект от промяната е следният:
За данъчни цели вече има значение къде физически се намират хората, които ви „типват“ или се абонират.
Ако аудиторията ви е:
в България – прилага се българското ДДС законодателство;
в друга държава от ЕС – възникват правила за вътреобщностни доставки и евентуално режим OSS;
извън ЕС – приложими са съвсем други данъчни режими.
На практика това означава, че създателят на съдържание трябва да има информация за местонахождението на своите платци, а не просто обща статистика за гледаемост.
Автоматично ли следва ДДС задължение?
Краткият отговор е: не автоматично, но рискът вече е реален.
Новият текст:
не означава, че всеки ютубър веднага дължи ДДС;
не отменя праговете за регистрация;
не превръща всяко дарение по дефиниция в облагаема доставка.
Но:
- изостря вниманието върху онлайн монетизацията като икономическа дейност;
- дава ясен сигнал, че законодателят вече разглежда виртуалния достъп като услуга;
- увеличава вероятността при проверка приходите от платформи да бъдат анализирани именно през този текст.
Какво следва за практиката
За създателите на съдържание това означава едно:
повече яснота, но и повече отговорност.
Вече не е достатъчно да се каже:
„Това са просто благодарности от фенове.“
Ще има значение:
- дали срещу плащането се получава нещо конкретно;
- как платформата структурира плащането;
- какви данни за потребителите са налични;
- какъв е обемът и регулярността на приходите.
С две думи
Промените в чл. 21 от ЗДДС не са насочени изрично срещу създателите на съдържание, но попадат право в сърцето на дигиталната икономика. Онлайн излъчванията, виртуалният достъп и новите форми на монетизация вече са ясно разпознати от закона като данъчно релевантни услуги.
За онези, които печелят от YouTube, TikTok, Patreon, Discord и подобни платформи, това е момент не за паника, а за информираност.
Епохата, в която „типът“ беше просто жест, приключва. В данъчното право той все по-често изглежда като услуга – и това променя правилата на играта.
Виртуални събития, „типове“ и ДДС: какво реално се промени от 01.01.2026 г.
От 1 януари 2026 г. в ЗДДС има промяна, която засяга онлайн събития, стриймове и платено съдържание. Тя не въвежда нов данък, но променя къде се счита, че услугата е извършена – тоест в коя държава е услугата за целите на ДДС.
Най-важното правило вече е просто:
При виртуален достъп мястото на услугата е там, където се намира зрителят/потребителят, а не където е създателят.
Какво значи „виртуален достъп“
Това са ситуации, в които човек плаща, за да:
гледа стрийм или онлайн събитие;
има достъп до платено видео или съдържание;
участва в затворена група / членство / абонамент;
получи ексклузивни функции по време на излъчване.
Няма значение как платформата го нарича – „звезди“, „тип“, „support“, „gift“. Гледа се какво реално получава платецът.
Как беше ДО 2026 г.
Ако правите онлайн събитие от България:
мястото на услугата се смяташе България,
дори зрителят да е в Германия, Франция или САЩ.
3. Как е СЛЕД 01.01.2026 г.
Сега правилото е обърнато:
ако зрителят е в България → услугата е в България
ако зрителят е в Германия → услугата е в Германия
ако зрителят е в САЩ → услугата е в САЩ
👉 Мястото следва зрителя.
Примери с популярни платформи
▶️ YouTube
Пример 1:
Български YouTube канал получава:
Super Chat / Super Thanks от зрители в Германия
➡️ Това е виртуален достъп към съдържание
➡️ Зрителите са извън България
➡️ Мястото на услугата НЕ е България
➡️ Тези приходи не влизат в прага за регистрация по ДДС в България
Пример 2:
Същият канал получава Super Chat от зрители в България
➡️ Мястото е България
➡️ Приходът участва в оборота по чл. 96
➡️ Регистрация по ДДС има само ако общият оборот в България мине 100 000 лв.
▶️ Facebook / Instagram
Пример:
Live излъчване с платени „Stars“
Потребител от Италия дава Stars
➡️ Услугата е в Италия
➡️ Не участва в българския ДДС прагПотребител от България дава Stars
➡️ Услугата е в България
➡️ Влиза в оборота
▶️ TikTok
Пример:
Подаръци (Gifts) по време на live
Gifts от Франция → място: Франция
Gifts от България → място: България
➡️ Само българските приходи са релевантни за регистрацията по ДДС в България.
▶️ Patreon
Пример:
Абонамент за ексклузивно съдържание
Абонат в Испания
➡️ Услугата е в Испания
➡️ Не влиза в българския прагАбонат в България
➡️ Услугата е в България
➡️ Влиза в оборота
А има ли значение коя банка ползва човекът?
Не.
Няма значение дали плаща с:
българска банка
немска банка
Revolut
PayPal
карта извън ЕС
➡️ Гледа се къде е човекът, не откъде идват парите.
––––
Какво казва Ивайло КОНДАРЕВ, данъчен консултант, trudipravo.bg:
Място на изпълнение на услугите по виртуален достъп до събития
На основание чл. 21, ал. 12 ЗДДС мястото на изпълнение при доставка на услуги по осигуряване на достъп до културни, художествени, артистични, спортни, научни, образователни, развлекателни или подобни събития (включително панаири и изложби) и при съпътстващите достъпа услуги, е в мястото на установяване на икономическата дейност на получателя, когато услугата се предоставя виртуално на данъчно задължено лице.
Същевременно мястото на изпълнение при доставка на услуги и съпътстващите ги услуги, свързани с културни, артистични, спортни, научни, образователни, развлекателни или подобни мероприятия (като панаири и изложби), включително дейността по организирането им, оказвани в полза на данъчно незадължено лице, е в мястото, където лицето е установено, има постоянен адрес или обичайно пребиваване – когато услугите са свързани с дейности, излъчвани на живо в интернет, или до които по друг начин е предоставен виртуален достъп (ал. 13 на чл. 21).
До промяната местоизпълнението на такива доставки беше в мястото на фактическото провеждане на събитието (на фактическото извършване на услугата). От 01.01.2026 г. то се измества към мястото на установяване на получателя на услугата. Целта е всички услуги, които може да бъдат предоставени на потребител по електронен път, да се облагат в мястото (държавата), където той е установен, има постоянен адрес или обичайно местоживеене.